
RSE et progiciel de gestion de financement
Leasing - Pourquoi une solution nativement digitale s'adapte facilement aux nouvelles demandes RSE.
La responsabilité sociale et environnementale est devenue un élément essentiel de la gestion des entreprises, avec une pression croissante auprès de banques plus particulièrement. En fin de compte, ce sont les clients finaux qui décident de ce qu'ils veulent acheter à crédit ou en leasing, laissant peu de place à une action incitative des biens plus écoresponsables. A première vue, hors le développements de partenariats avec des fournisseurs de ce type et éventuellement une tarification plus incitative pas forcément compatible avec les objectifs de rentabilité, on voit peu de choses. On ne négligera pas ce point néanmoins en raison des impacts de déclarations réglementaires et de besoin en capital qui apparaîtront à partir de fin 2023.
La logique éco-responsable crée une nouvelle logique de gestion des biens
Néanmoins, la logique écoresponsable crée une nouvelle logique de gestion des biens. Avant, une batterie de gerbeur (les véhicules pour porter les palettes) avait une durée de vie de 2 ans et pouvaient être considérés comme du consommable au même titre que de pneus à renouveler. Depuis leur durée de vie est de 7 ans (et cela va augmenter) et ils ont donc une valeur de marché significative à la fin du lease. On est donc obligé de gérer une deuxième valeur liquidative et surtout de prévoir qu'elle va probablement évoluer dans le temps. Ce point est d'autant plus critique que la batterie devient un composant majeur de la valeur du bien : Le véhicule est presque un élément annexe de valorisation.
La société de leasing doit gérer l'entretien de tous les composants associés au bien
Il faut noter que la société de leasing se doit donc de développer la gestion de l'entretien de tous les composants associés au bien, suivre le bon respect du plan d'entretien et bien sûr développer les partenariats avec toutes les sociétés participant à cet entretien
La responsabilité écologique impose de mettre en place des processus de relocation ou de recyclage
De plus, on n'est pas écoresponsable si on n'a pas mis en place des processus de relocation ou de recyclage. Or, la plupart des offres de financement actuelles se concentrent sur le financement du neuf et ne se préoccupent pas de la fin de vie des matériels en leasing professionnel.
Le développement du "paiement à l'usage" est un moyen de multiplier les utilisateurs pour une utilisation plus intensive du bien
Il s'agit là d'un des aspects créant potentiellement le plus de changements dans les offres de financement. Par opposition au crédit classique ou à la LLD, le développement de la location "à l'usage" est un moyen de multiplier les utilisateurs pour une utilisation plus intensive des biens. La dépréciation n'est donc plus sur une durée de vie moyenne souvent accompagnée d'une sous-utilisation donc de biens encore actifs malgré une efficacité périmée. L'utilisation intensive permet de gérer une dépréciation plus rapide, uniquement sur l'usure physique, se traduisant in fine par de gains CO2 importants sur la fabrication (moins de biens qui tournent tout le temps). On commence à imaginer les impacts systèmes informatiques sur les tarifications, les mesure de dépréciation "type de bien par type de bien", et la gestion d'une location par essence avec de multiples clients qui partagent le bien (auto sharing, …).
Mesurer les gains en CO2 dans un contexte de réglementation de plus en plus stricte
Enfin, toute action se doit de mesurer ses gains en CO2 et autres éléments de gestion des déchets. On notera des efforts de standardisation dans ce domaine, par exemple via le "Greenhouse gas protocol".
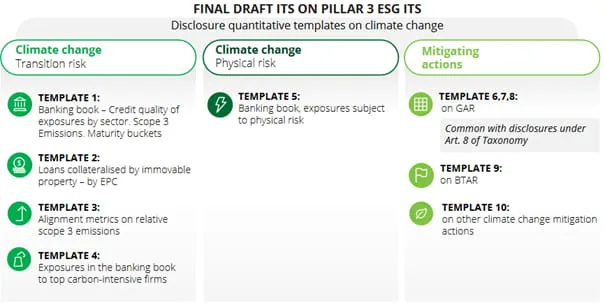
Il faut aussi pour mémoire ajouter que la commission européenne étudie une reporting pour lequel divers documents de travail ont été déjà publié. De plus l'Autorité Bancaire Européenne (ABE) a publié le 24 janvier 2022 le projet final de normes techniques d'exécution (ITS) sur les informations du Pilier 3 relatives aux risques environnementaux, sociaux et de gouvernance (ESG). Il faudra que l'architecture technique soit apte facilement à gérer ces déclarations alors que leur contenu n'est pas ou mal connu.
Cela passe naturellement par une grosse action de mesure en amont, et donc la construction d'une matrice de valeur écologique. Un traitement manuel est inenvisageable. Il est donc impératif de trouver une solution automatique et si possible temps réel, déclenchant l'équivalent d'une écriture comptable hors bilan mais de type non monétaire car en unité "CO2" ou équivalent. Une réflexion fonctionnelle doit être faite sur ce type de posting, mais in fine, cela met en jeu des process d'écriture comptables délicats rarement possibles avec les outils actuels.
Les outils actuels de leasing doivent donc évoluer fortement pour affronter ces nouvelles logiques :
- Mise à jour évolutive de tarification en fonction de plusieurs biens sous-jacents dont la valeur à terme peut évoluer régulièrement,
- Développer les partenariats de maintenance et pas seulement de distribution, avec des processus dédiés de gestion et de suivi de la qualité de service,
- Processus configurable de gestion de la fin de vie des biens avec capacité à enregistrer le bien sous la forme d'une somme de composants
- Avec un processus de relocation pour réutiliser les batteries n'ayant pas fini leurs cycles de vie
- Avec un processus de récupération systématique des biens en fin de vie et de pilotage du recyclage
- Revue des processus comptables afin de générer des écritures non financières d'enregistrement des gains ou consommations écoresponsables
Les solutions non appuyées par des workflows configurables de type low code, et n'offrant pas un moteur de tarification souple et évolutif ne sauront s'adapter à ce nouveau contexte. Tout l'enjeu des sociétés de leasing sera donc de trouver une solution d'adaptation pertinente, et pas trop compliquée à déployer.
Pour toute information contactez-nous.
26 janvier 2023
